伊藤园的“お~いお茶”宣传广告。图片来源:伊藤园日本官网
截至2024年12月底,“お~いお茶”累计销量超过450亿瓶——按500毫升折算。但把这些茶装进PET瓶和罐子的,在日本大部分地区并不是伊藤园自己的灌装厂。伊藤园在官网把这种安排称为“无工厂模式”:饮料原则上交给约50处合作工厂生产,冲绳除外。
对许多习惯把自有产线视为规模和品质保障的中国经营者来说,这足以让人停下来想一想。伊藤园并非没有工厂:茶叶产品以自有工厂生产为主,约30处工厂参与;饮料原料的制造也有集团内工厂承担。它是有选择地把工厂留在茶叶这一端,把瓶装饮料的制造交给伙伴。问题随之变得更尖锐:不拥有灌装线,如何保证全国各地的茶都喝起来像“お~いお茶”?又如何让包装、物流、货架和利润同时成立?
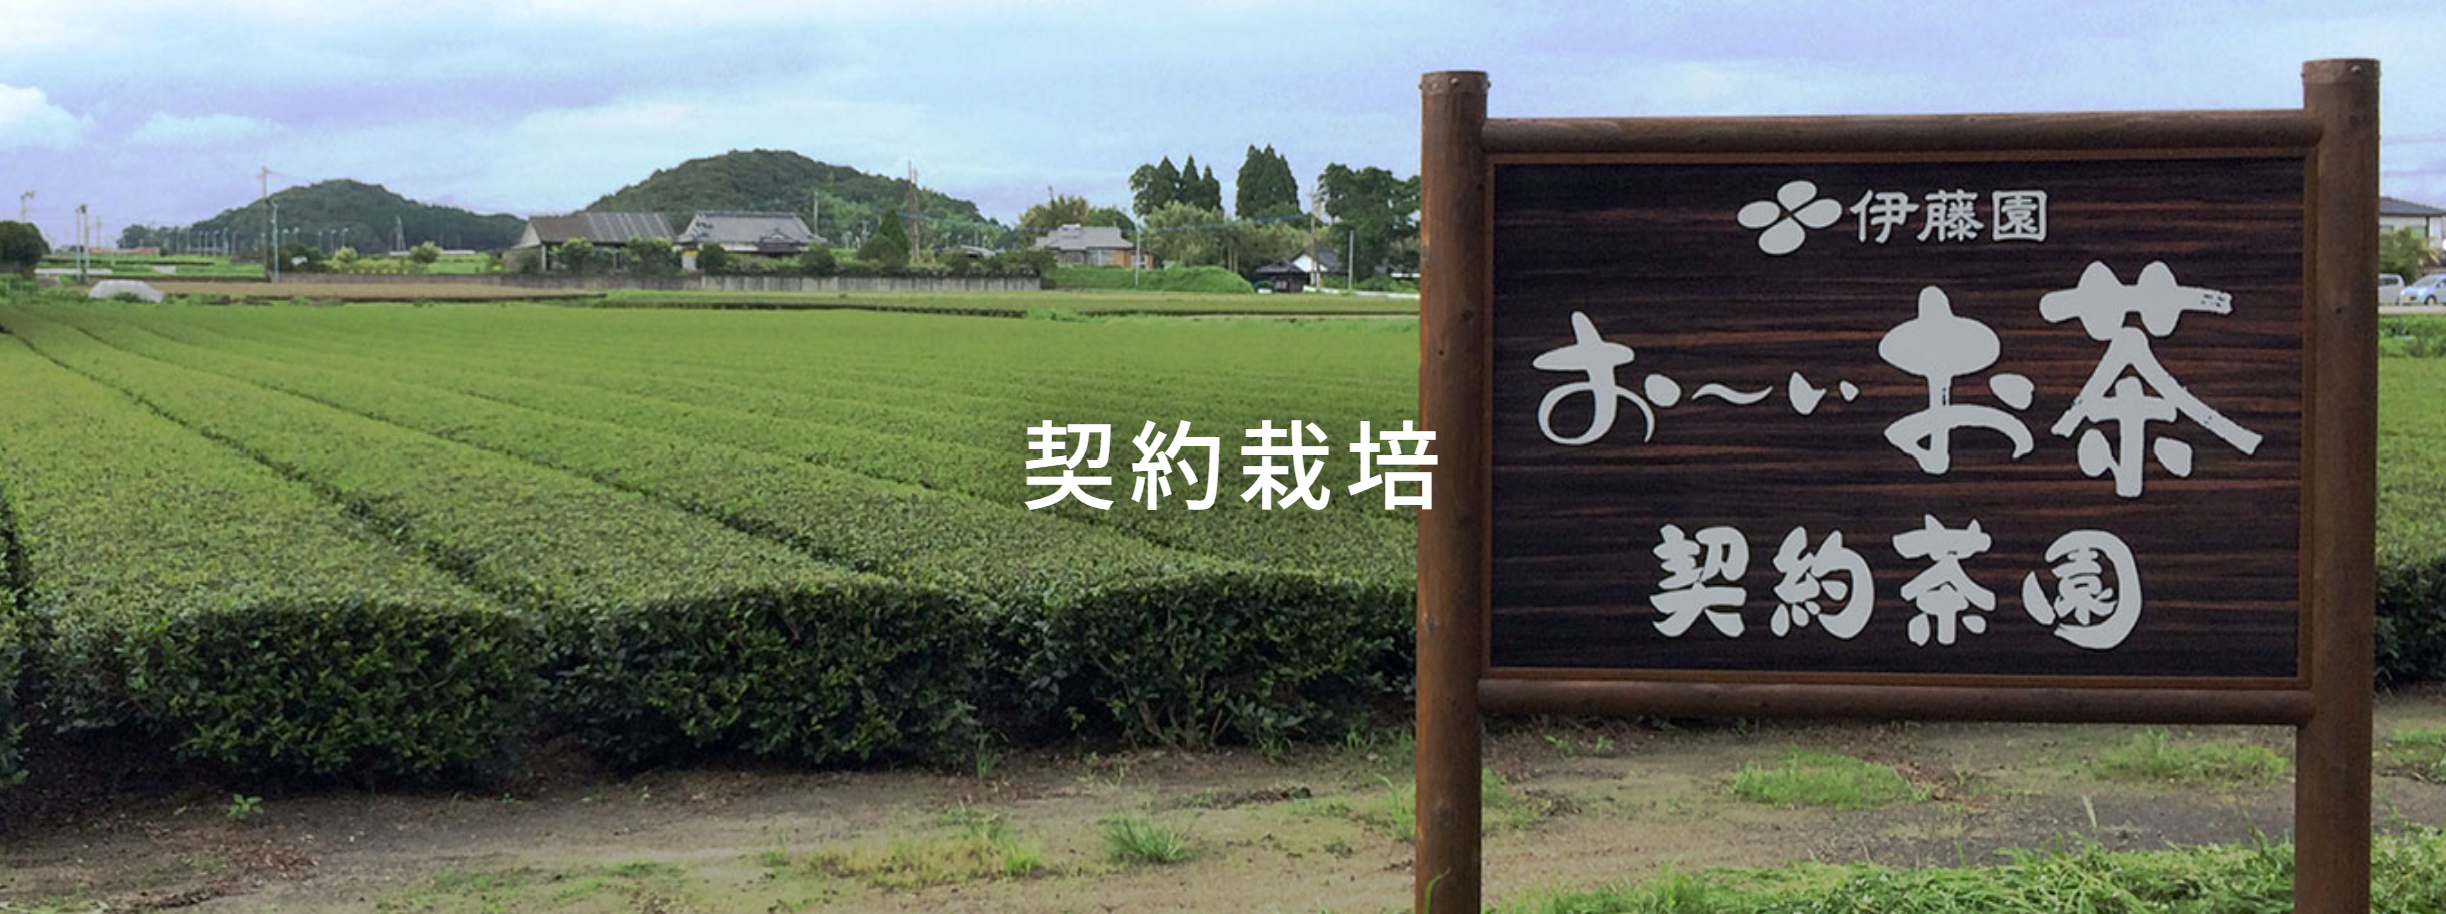
伊藤园的签约茶园。图片来源:伊藤园日本官网
这篇文章从这个反常识的分工出发,沿着一瓶茶走回契约茶田,再穿过品茶师、研发、合作工厂和零售渠道。它想讲清楚的,不只是伊藤园一家公司的历史,而是日本茶产业怎样在饮用方式改变之后,重新决定什么必须握在自己手里,什么可以由一整张合作网络完成。
1966年,伊藤园的前身成立。
那时买茶,往往要走进专门店,让懂茶的店家称量、解释、推荐。伊藤园把茶叶做成小包装,推进超市和食品店。顾客不再非得认识茶铺老板,也可以在货架上选择一包茶。
这一步看似平常,却改变了企业的工作表。茶铺里,品质可以由店主当面说明;超市里,包装要自己说明。茶铺里,今天卖完了明天再进货;连锁零售则需要更稳定的补货。伊藤园在1970年代陆续投入高速包装、真空包装和茶叶加工工厂,也发展逐店走访的销售体系。包装不是战略的表面,而是战略开始向运营要答案的地方。
后来,消费者连泡茶的时间也越来越少。茶杯与茶壶仍在家中,通勤路上、午餐桌旁、自动售货机前却已经出现了新的饮料选择。伊藤园在1970年代研究茶饮料,1985年推出罐装煎茶,1989年形成“お~いお茶”品牌;1990年有了1.5升PET瓶,1996年又推出适合一个人带着走的500毫升规格。
这里藏着第一个小故事:绿茶要进入罐子,首先得与氧气较劲。伊藤园的年表记载,1984年它建立了减少罐内氧气、保持绿茶品质的工艺,第二年罐装煎茶才上市。消费者听到的是“在外面也能喝茶”,工厂接到的却是一道关于氧化的技术题。后来从大瓶到小瓶的变化,又把茶从“家庭冰箱里的饮料”带到了个人的包里。每一次看起来只是容器变了,实际都重写了饮用场景和生产条件。
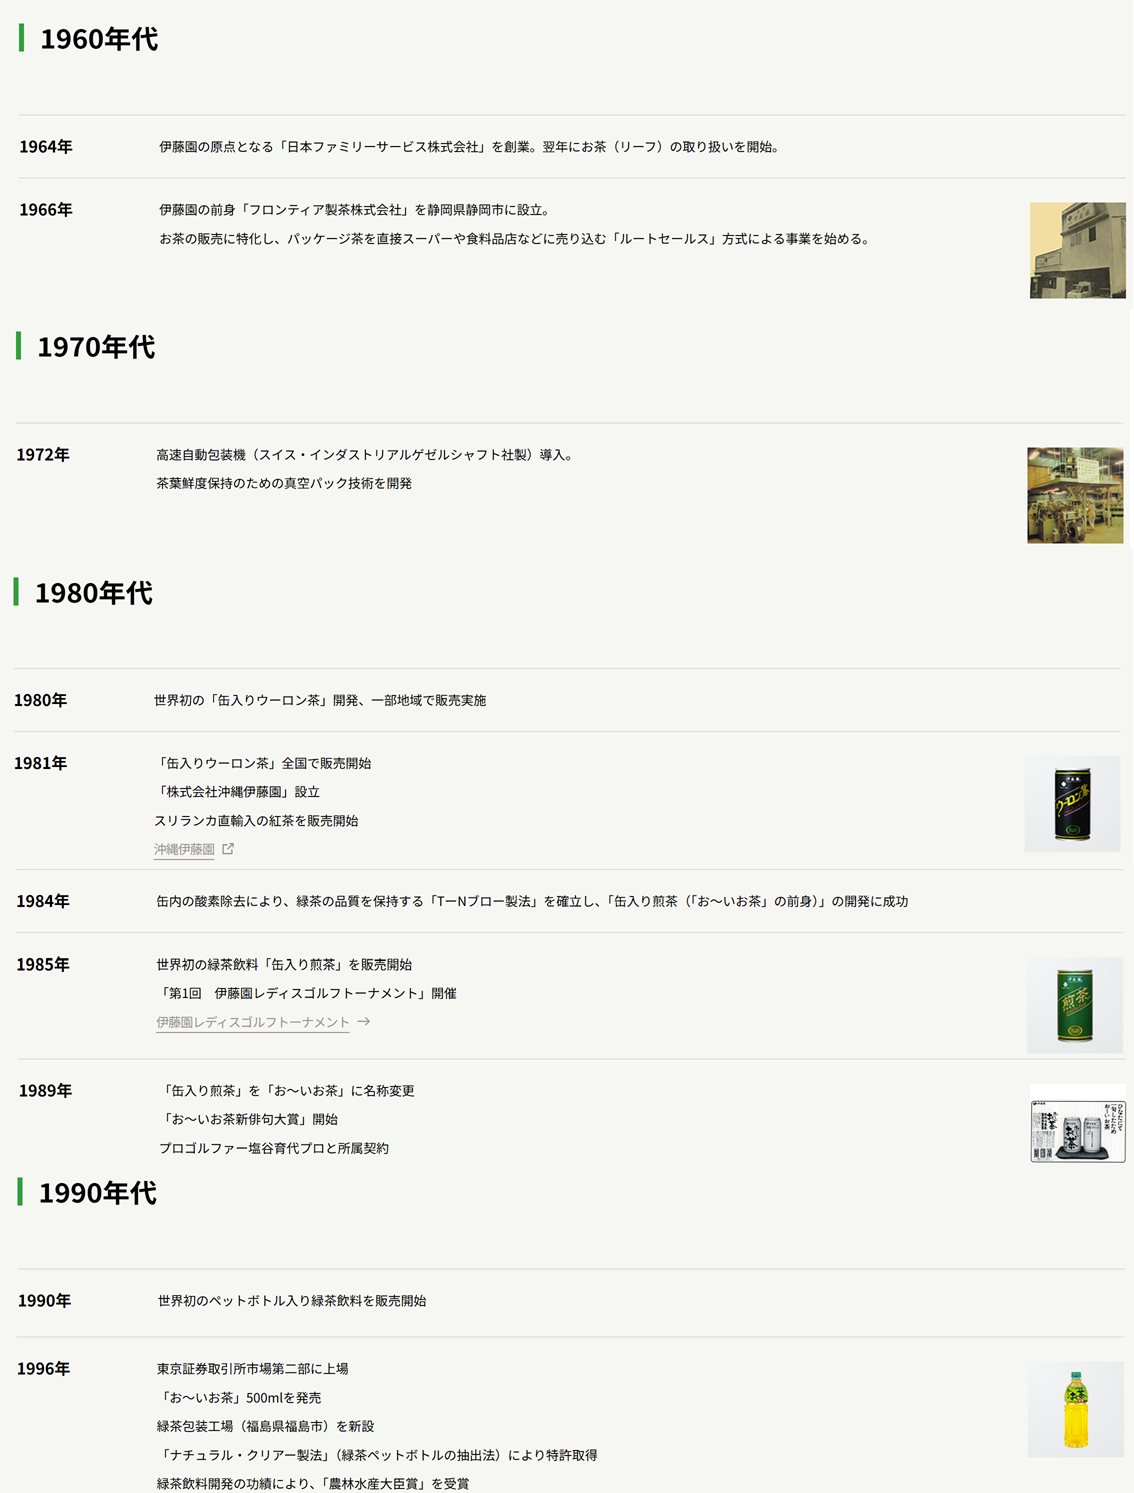
伊藤园的部分历史沿革。图片来源:伊藤园日本官网
麒麟回顾2000年推出“生茶”时提到,当时仍有不少消费者觉得茶应该在家里泡,不理解为何要花钱买。因此,伊藤园卖出的不只是茶叶,而是不用茶壶、不等热水、随时买得到、每次味道相近的便利。日本人原本会喝茶,并不等于他们天然愿意为瓶装茶付款。
把镜头从便利店拉回产地,日本2025年的茶栽培面积约3.34万公顷,荒茶产量约7.51万吨。按荒茶产量,鹿儿岛约3万吨,静冈约2.41万吨;但静冈的茶园面积仍有约1.16万公顷,多于鹿儿岛的约8040公顷。“静冈茶”的名声没有消失,但产量榜已经换了位置。这里有茶园条件、种植品种、机械化和加工用途等多重因素,不能只用一句“谁的茶更好”解释。
伊藤园在自己公开资料中称,它经手的日本荒茶约占全国的四分之一。这个“四分之一”指茶叶经手量,不是伊藤园拥有全国四分之一茶田,更不是它控制四分之一农户。即便如此,分量已经足够大:当它决定一瓶茶需要怎样的原料、什么时候交货、怎样加工,这些要求会向上游传递,影响相当多产地的生产安排。
这种关系并非从瓶装茶爆发后才临时建立。伊藤园1976年启动茶产地育成项目,与农户约定生产指定茶叶、全量收购,并提供技术指导和市场信息;2001年后还与地方合作开辟新的茶园。2023年4月,这套项目的展开面积达到2437公顷。它不是一片企业自有大庄园,而是分布在多个产地的合作网络;伊藤园计划到2030年度将面积扩大至2800公顷。
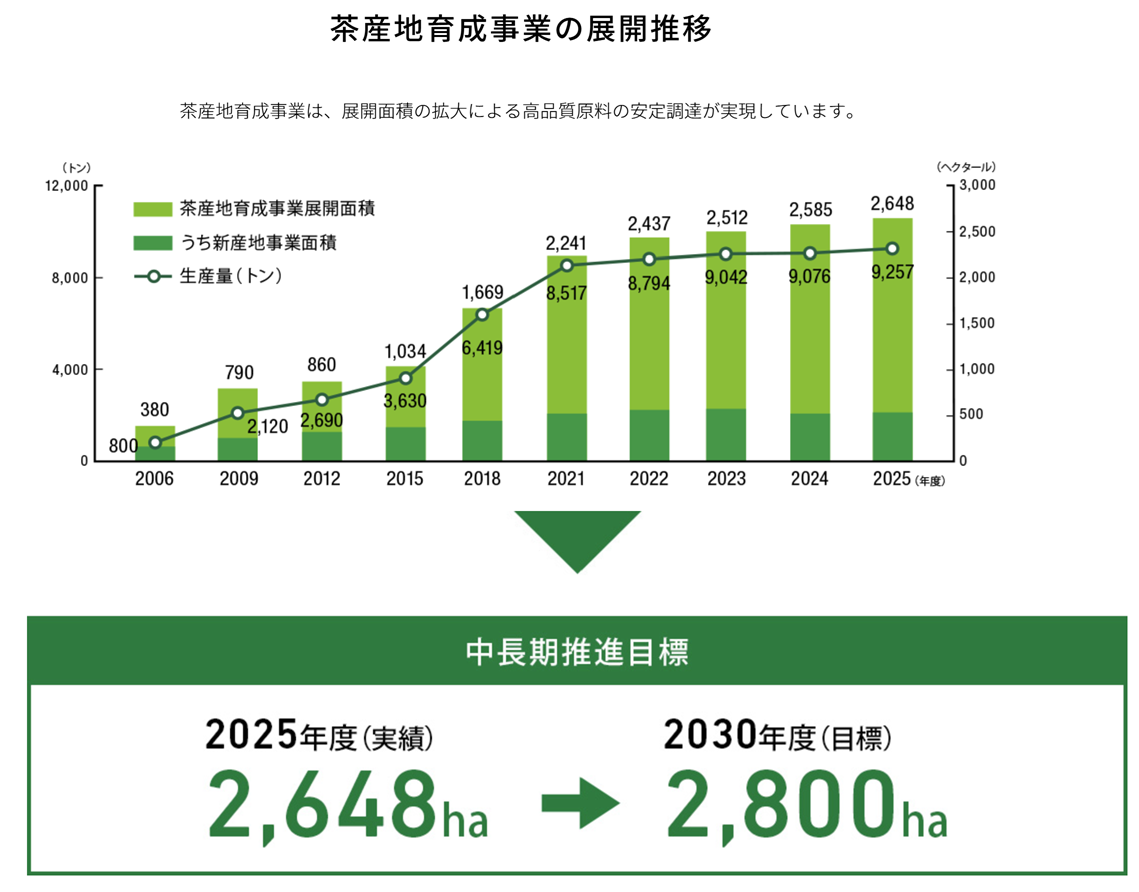
伊藤园的茶产地育成项目的进展推移。图片来源:伊藤园日本官网
为什么要这么麻烦?因为农田给出的茶,天生是季节性和不完全一致的;饮料货架要的,却是全年稳定供货、消费者喝起来熟悉的味道,以及可以承受的价格。契约相当于把零售端的要求提前送进茶田。企业得到更可规划的原料,农户得到较有把握的买家,才可能认真考虑设备、雇工和接班。但具体合同价格、期限、农户的议价空间并未充分公开,这套模式对每位农户究竟有多划算,不能替他们下定论。
鹿儿岛大隅地区的堀口园,是一个可以看见产业变化的例子。它与伊藤园的交易始于1986年。如今,它面对的已不只是绿茶饮料原料,还包括碾茶和出口茶的需求,变化从田间延伸到荒茶加工。四十年的合作,穿过了瓶装茶扩张和海外抹茶热两种市场周期。所谓契约茶田,不只是把农户绑定在一份采购单上,更像把产地接进一个持续更新的市场信号系统。
2023年,伊藤园宣布把“お~いお茶 绿茶”PET瓶产品逐步切换为100%使用其茶产地育成项目生产的茶叶。从1976年的产地经营,到2023年的商品原料承诺,茶田逐渐成了品牌的一部分。消费者看到的仍是一瓶茶,企业背后却要把多年农户关系、采购规格和质量追溯接起来。
茶叶进了工厂,还远没到喝进嘴里的时候。伊藤园把“鲜度”拆成六件事:专用茶叶、火入加工、仓储与配送、萃取、减氧灌装,以及瓶体避光。茶师根据叶子的产地、形状与蒸制情况调整火入温度和时间;原料按生产需要送往工厂;萃取条件又随之调整。“鲜度”在这里不是当天现摘,而是让茶从田间走到货架,开盖时仍有企业希望保留的香气和口感。
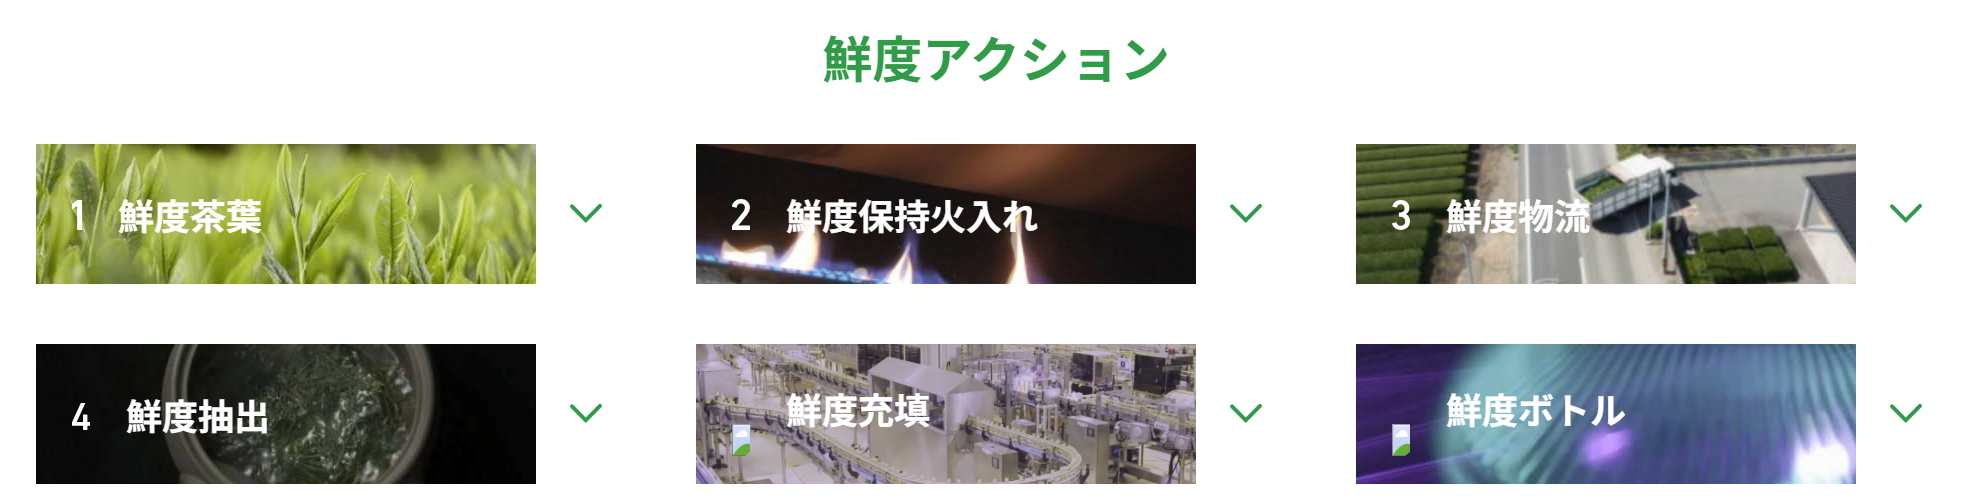
伊藤园的鲜度行动。图片来源:伊藤园日本官网
一个细节很能说明这件事的难度:伊藤园公开称,其一项减氧灌装工艺把茶汤中的氧含量控制在0.0003%以下。这不是一瓶茶“好喝程度”的评分,也不代表所有茶饮料都采用同一指标;它说明为了让几个月后开瓶的味道不被氧化拖垮,企业不得不把注意力伸到消费者完全看不见的微小变量里。无糖茶尤其如此,原料和工艺的差异更容易进入最终口感。
比设备更值得写的是人。伊藤园1994年建立内部茶品鉴师制度,考试包括茶知识、检茶和口试。截至2026年5月,日本国内持证员工有2460人,其中一级18人、二级461人、三级1981人;另外还有46名海外持证者。2460人不是“2460名研发工程师”,18名一级资格者也不能简单理解为仅有的“茶师”。这个数字更像一家公司内部的味觉词典:从少数高阶专家到大量具备基础鉴茶知识的员工,至少有一套可训练、可考核的语言去谈香气、涩味、冲泡和茶文化。大规模卖茶,不可能只靠几位大师凭感觉把关。
这个组织能力要解决的,也不是让味道永远一成不变。
还有一个小故事:看似年年一样的“お~いお茶”,伊藤园其实几乎每年春天都会调整主力绿茶。它改变拼配或火入,让茶顺应当年消费者想要的风味,幅度细到消费者未必能明确说出差别。农产品每年不同,顾客的口味也在变。企业要做的,是在两种变化之间维持一种“喝起来还是它”的熟悉感。品牌稳定的背后,恰恰是持续研发。
“お~いお茶”有一个很容易让人误读的数字:截至2024年12月底,品牌累计销量超过450亿瓶,按500毫升PET瓶折算。这不是2024年一年的销量,也不是450亿个真实包装容器;它说明这款茶在不同年代、不同容量里,已经反复进入消费者生活。它先成为罐装茶,又变成家庭可分享的大瓶、个人随身的小瓶。前文说的“每年微调味道”,也是同一种经营思路:长红并非冻住产品,而是把消费者熟悉的核心保住,把容器、工艺和细微风味继续交给时代改写。
同一品牌下的“浓茶”,则展示了另一种长红路径。它从2003年冬季限定的浓味茶获得线索,2004年开始常年销售;最初吸引的是喜欢明显涩味的顾客。2019年,伊藤园在尽量保留其风味的同时,把它更新为标示没食子酸酯型儿茶素功能的食品,产品价值从“茶味更浓”延伸到有明确功能诉求的日常选择。伊藤园称,女性和年轻消费者由此增加,药妆店等新渠道也被打开。到2025年12月,“浓茶”系列累计销量突破100亿瓶,同样按500毫升折算。浓茶属于“お~いお茶”品牌,两个累计数字涵盖的产品范围不同,统计截止日期也不同,不能简单相加。
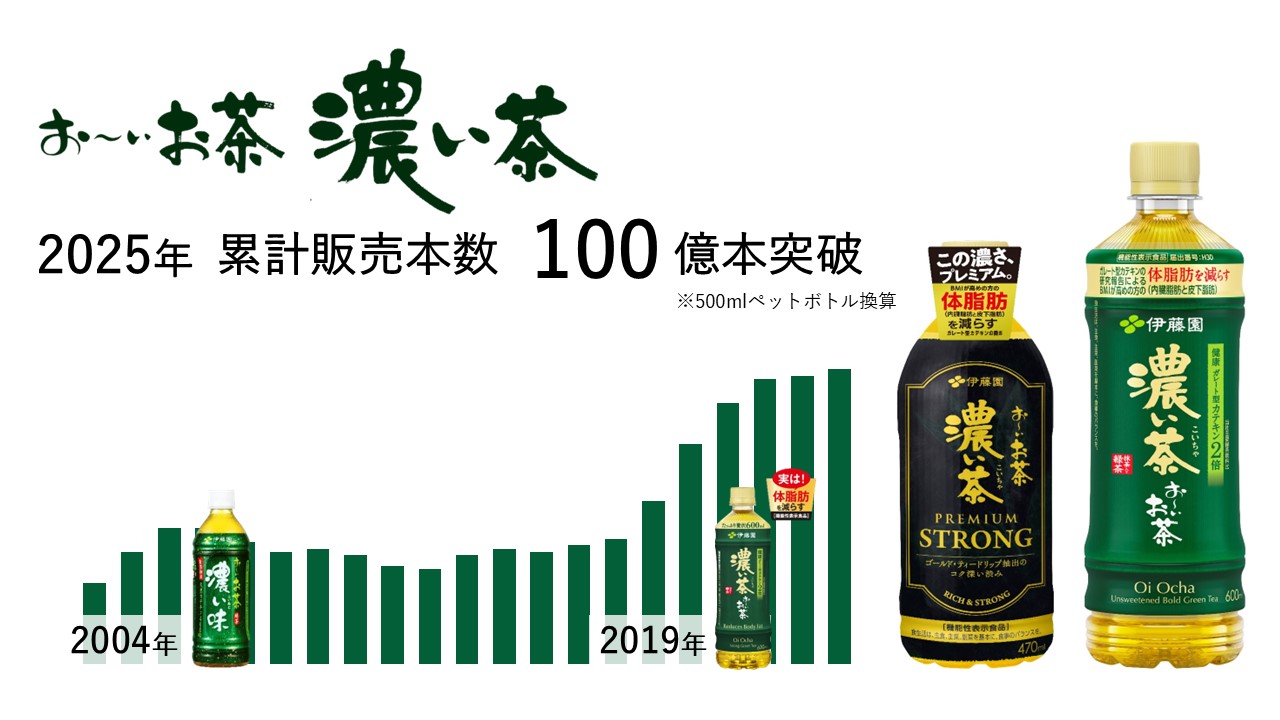
2025年“浓茶”系列累计销量突破100亿瓶。图片来源:伊藤园日本官网
浓茶的故事有一个经营上的转折:产品没有先被做得面目全非,再换个包装找新客。它先用“浓”形成与普通绿茶不同的味觉记忆,再把茶叶拼配、成分控制、功能标示和药妆店渠道接到这份记忆上。产品创新因此不只等于发明新品;有时是给一款已有产品找到更清楚的饮用理由。不过,功能性表示食品不是药品,相关功能也不能写成人人饮用都会发生的疗效。
相比之下,2025年推出的“PURE GREEN”和带柠檬香气的“LEMON GREEN”,承担的是试探新入口的任务。公司根据海外及日本年轻消费者对较低苦涩、清爽香气的偏好,调整茶叶选择、火入和萃取;到2026年2月底,“お~いお茶 PURE”系列上市约一年,销量超过500万箱。500万箱是系列销量,不是LEMON GREEN单品销量,也不能直接同前面以500毫升折算的累计“瓶数”比较。它证明新品已经获得相当规模的市场试用,却尚不能证明会像主品牌一样畅销数十年。老产品看复购和更新能力,新系列先看是否打开原本不喝传统无糖绿茶的人群。
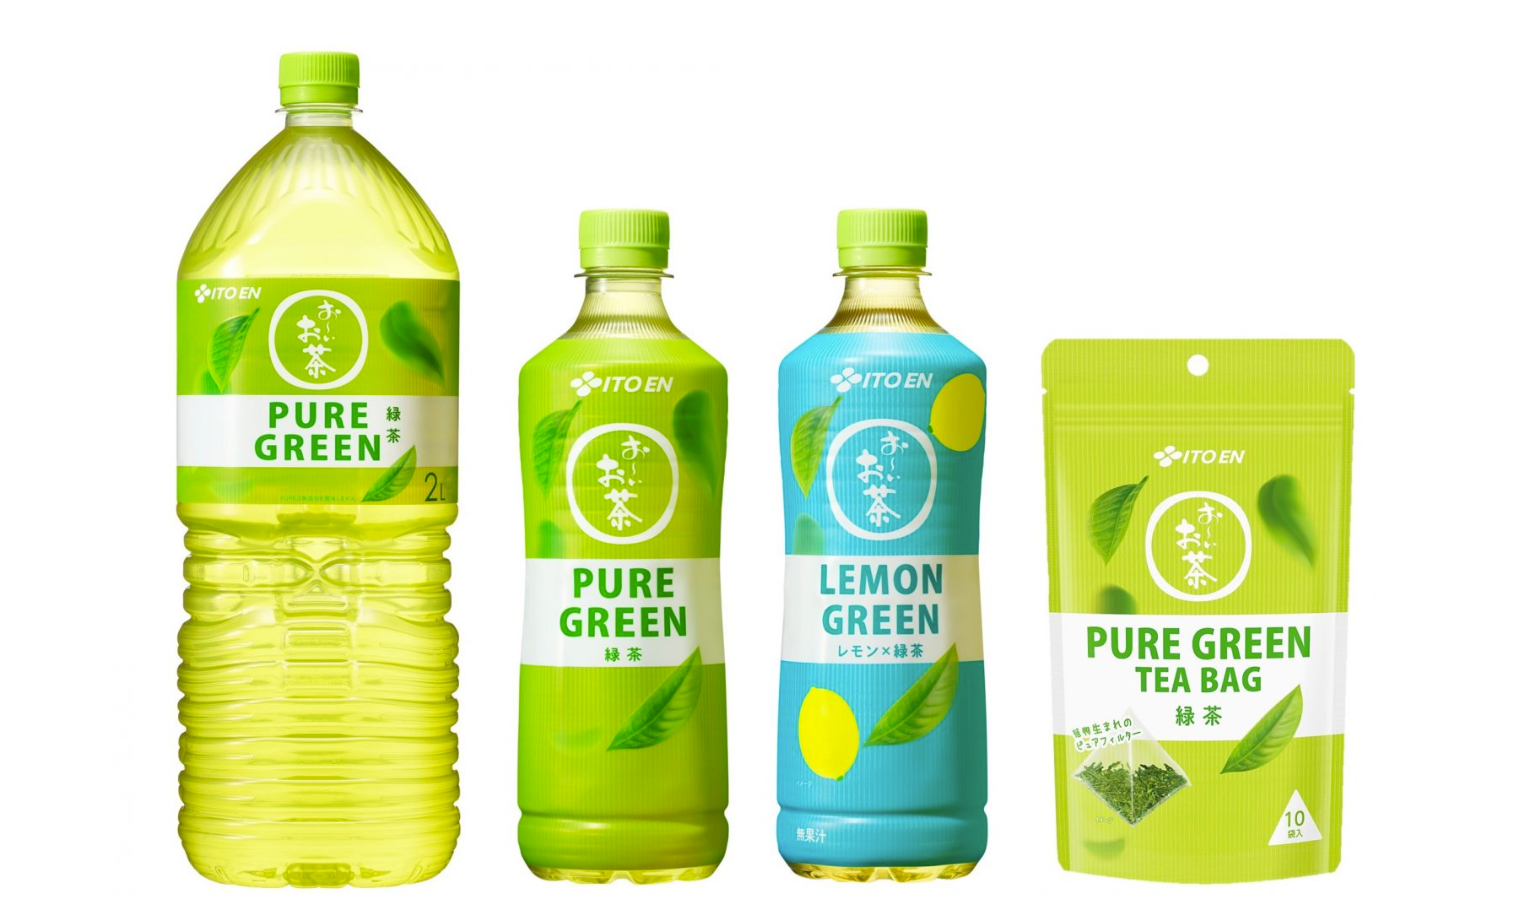
伊藤园的PURE GREEN系列。图片来源:伊藤园日本官网
再看一瓶并非绿茶的“健康ミネラルむぎ茶”(健康矿物质麦茶)。伊藤园1988年推出麦茶饮料;截至2023年4月,公司麦茶饮料累计销量超过130亿瓶,同样采用500毫升折算。这是伊藤园麦茶饮料累计口径,不能全部算成当前单一品牌的销量。它以无咖啡因、适合较广年龄层的使用场景,接住了并不需要绿茶涩味的需求。2026年5月至7月,伊藤园单体饮料销量中,绿茶同比下降约9%,麦茶却增长约10%。一个季度不能定义长期趋势,但它把产品组合的作用照亮了:一家“茶企”的增长,不必永远押在同一种茶叶、同一种季节和同一种消费理由上。
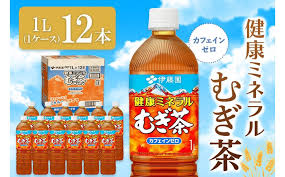
伊藤园的健康矿物质麦茶。图片来源:ふるさとチョイス
把这几条产品线放在一起,伊藤园的产品经营更像调节几只走速不同的钟:主品牌维持长期习惯,浓茶把细分口味做成第二根支柱,新系列寻找下一批消费者,麦茶承接绿茶以外的场景。每只钟背后都要有不同的原料、技术、渠道和营销投入;如果只看新品发布会,而不看这些支撑,便看不出产品创新能否真正留下来。
再往下游走,伊藤园的选择和许多人的直觉相反。它的茶叶产品以自有工厂生产为主,由约30处工厂参与;但PET瓶、罐装饮料原则上在约50处合作工厂制造,冲绳例外。要注意,这不是“伊藤园没有工厂”,也不能把约30处茶叶产品工厂全说成它独资拥有。准确的分界线是:茶叶与饮料原料的关键加工能力留在集团内,饮料化、装瓶和装罐的产能主要依靠外部。
这个分界线不是一句“轻资产”就能解释的。1990年代起,瓶装茶逐渐从家庭大瓶走向个人随身小瓶;需求随天气、渠道和地区变化。若一家企业把全国所有灌装线都建在自己账上,就要承担设备投入、淡季闲置、规格转换和跨地区运输的压力。伊藤园在早年的股东资料里,把无工厂方式的理由说得很直接:减轻设备投资风险,较快回应市场变化;同时把日本划分为五个生产区域,减少物流成本。这里节省了多少资本、单位成本比自建低多少,公开资料并不能给出可比较的单瓶答案。但它的经营选择清楚可见:不必拥有每条灌装线,也可以决定茶在哪个地区生产、以什么规格送到哪类货架。
2026年,与竞争对手麒麟饮料的一次合作,把这套逻辑拍成了一个小故事。过去,北海道销售的2升装“お~いお茶”,要在东北地区生产,再运往北海道。2025年,伊藤园开始利用麒麟在北海道合作工厂的产线,就近生产这款茶;2026年,麒麟又反过来使用伊藤园在仙台合作工厂的产线,生产2升装“生茶”。两家在货架上争夺顾客,却在灌装和区域配送上互借网络。伊藤园公布的测算显示,其北海道相关产品的物流负荷,合作后较2024年约降低47%,区域内生产比例约提高19%。这两个数字只对应这项区域合作,不是伊藤园全国物流成本下降47%,更不是营业利润率提高了47%。
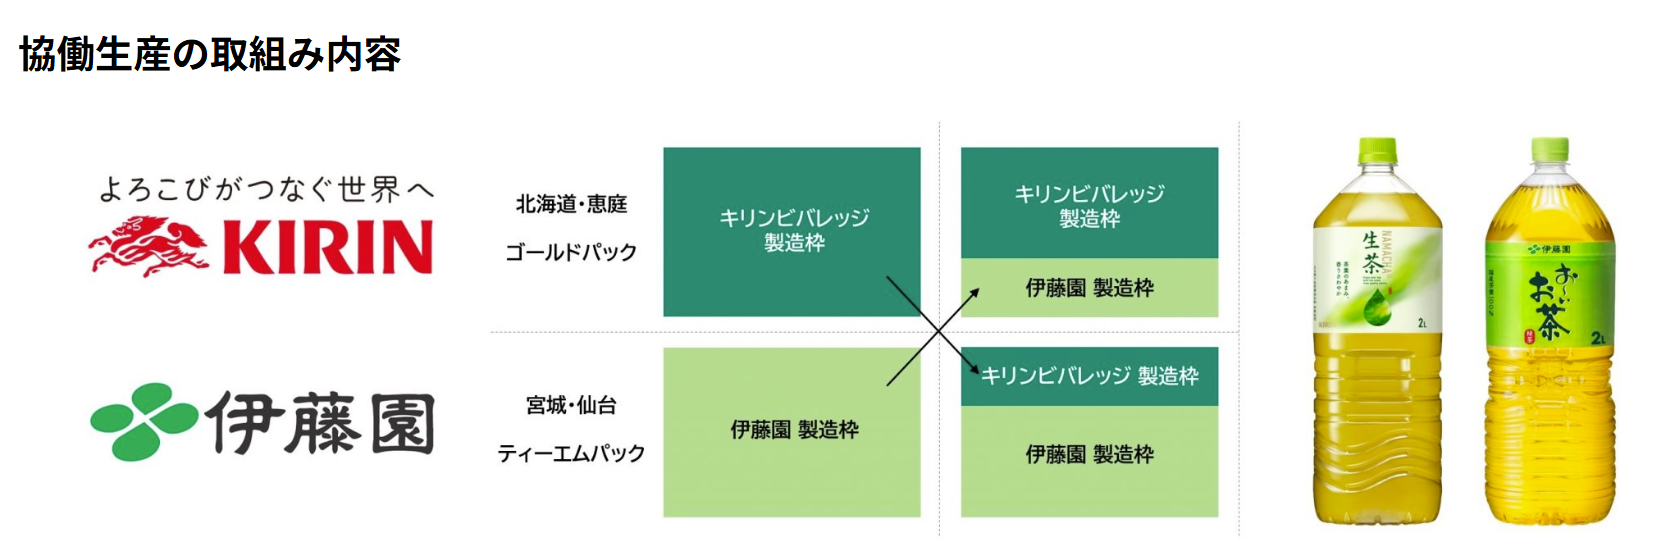
伊藤园与麒麟的合作。图片来源:伊藤园日本官网
如果只把代工理解为“把活交出去”,就看不懂这件事。伊藤园要把原料和产品规格送到不同工厂,也要确保每家工厂按照同样的质量要求工作。公司称,它对自有及合作工厂每年审核一次,检查文件记录和生产现场;饮料除了工厂自己的检验,伊藤园还对每个产品、每个生产日做感官检验。委外之后,机器可以不在自己的资产负债表上,标准、检测、排产与最终品牌责任却不能离开公司。
更有意思的是,伊藤园最近并未把“无工厂”当成一成不变的信条。2025年12月,它提出对过去较多交由委托方安排的生产和物流更主动地介入;与此同时,又整合集团内的茶叶产品制造公司,强化原料与茶叶加工能力。一个方向是把原本自营的部分做得更集中,另一个方向是在外包的部分管得更深。表面看似矛盾,实际上是在重画企业的边界:哪些技术和判断要在组织里沉淀,哪些设备和产能可以借助伙伴,哪些跨公司协调过去做得还不够。
当然,代工并非无风险。合作工厂的排期、质量、原料追溯,以及水资源和突发灾害,都会影响品牌交付;伊藤园自己的风险披露也把供应链与委托工厂的管理列为重要课题。对中国企业而言,这个案例值得带回去的不是“大家都别建厂”,而是一个更难的问题:你真正需要拥有的是产线,还是定义产品、组织供应、协调网络并对最终品质负责的能力?答案取决于品类、产能利用率、合作制造商的成熟度和公司自己的控制力,不能从伊藤园的做法直接抄出一张投资清单。
再看价格。伊藤园2026年公布的一款600毫升“お~いお茶 绿茶”,希望零售价为237日元;这是标价,不是厂家对零售商的实际结算价,更不是单瓶利润。假设某个渠道只容得下一瓶200日元的茶,而厂家希望将特定口径的成本压在120日元以内,这可以帮助我们思考,却不是伊藤园公开的单瓶账本。运输、促销、包材、委外生产、原料和研发各算在哪里,都会改变答案。
伊藤园的集团财报至少告诉我们,压力不是想象出来的。2026年4月期,集团销售额从上期的4727.16亿日元升到4978.77亿日元,增加约5.3%;销售成本却从2930.78亿升到3184.59亿,增加约8.7%。结果毛利总额没有随销售增长,毛利率从约38.0%降到约36.0%,营业利润率约4.4%。这组数字包括咖啡等集团业务,不能倒算一瓶绿茶赚几日元;但它展示了经营上的剪刀差:前台卖得更多,后台成本却跑得更快。
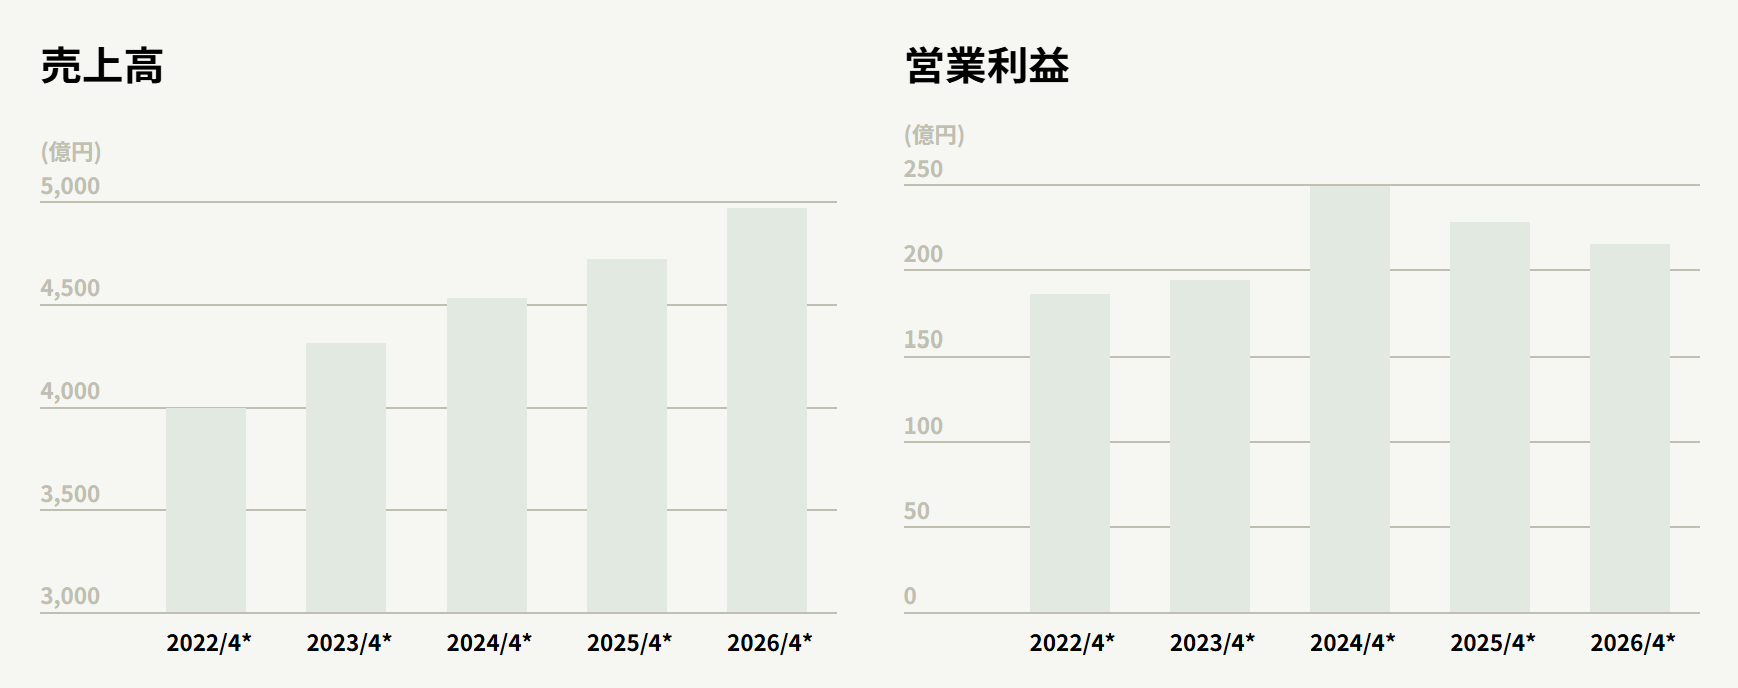
伊藤园集团近几年的销售额与营业利润推移。图片来源:伊藤园日本官网
此时,企业可以涨价,也可以换规格、调整产品组合、减少低效率品项、重新安排代工和运输。不过每一招都有另一面:价格太高会失去货架竞争力,成本压得太猛又可能损伤味道。真正难的是在消费者愿付的价格、渠道愿意卖的条件与自己能够复制的品质之间,重新找到平衡。
销售组织也在跟着变。
伊藤园早年的逐店走访,让它不仅能卖茶,还能从货架上听见消费者需求。2013年一桥大学波特奖案例,正是把原料、研发、委外制造和路线销售看作互相支撑的体系。
但十多年前的组织方式不可能永远原样有效。
伊藤园社长近年提出重组销售据点、委外配送,让销售人员更多投入卖场建设和促销建议;同时新设供应链战略部门,统筹产品企划、原料到销售。它想留下的,是理解货架和顾客的能力;可以重新分工的,是搬运和配送作业。
2025年,日本绿茶出口额达到721亿日元,其中粉末状绿茶占出口额约84%;按每公斤统计单价,粉末状绿茶约6927日元,其他形态约3007日元,前者约为后者的2.3倍。这里的“粉末状绿茶”包括抹茶,并不等于全部都是抹茶。这组数字的意义不是简单说“高价茶比低价茶好”,而是同一片茶田面对不同用途,可能进入完全不同的价值链:有人把它做日常瓶装茶,有人把它做甜点、咖啡馆饮品或出口原料。
问题是,茶农不能像超市更换货架标签一样,明天就把整片茶田转向抹茶。碾茶涉及遮光栽培和不同的加工设备,投资要提前做,热潮却未必永远持续。伊藤园2026年提出推动可在煎茶、碾茶之间按需求切换的加工方式,正是试图为农户和工厂保留调整空间。对整个产业来说,这比押中下一次流行更根本:能否让生产者在需求改变时有路可走。
伊藤园的海外业务同样说明,品牌走出去,不等于只把日本的瓶子运出去。截至2026年4月,“お~いお茶”已在52个国家和地区销售;但销售覆盖并不能证明它在每个市场都成了日常饮品。2024年进入欧洲生产时,伊藤园为当地标准开发原料,在德国委外生产,还把产品做成330毫升、系留瓶盖的纸盒装,以适配欧洲的包装法规。茶的名字没变,背后的原料、容器、工厂和法规却重新排了一遍。
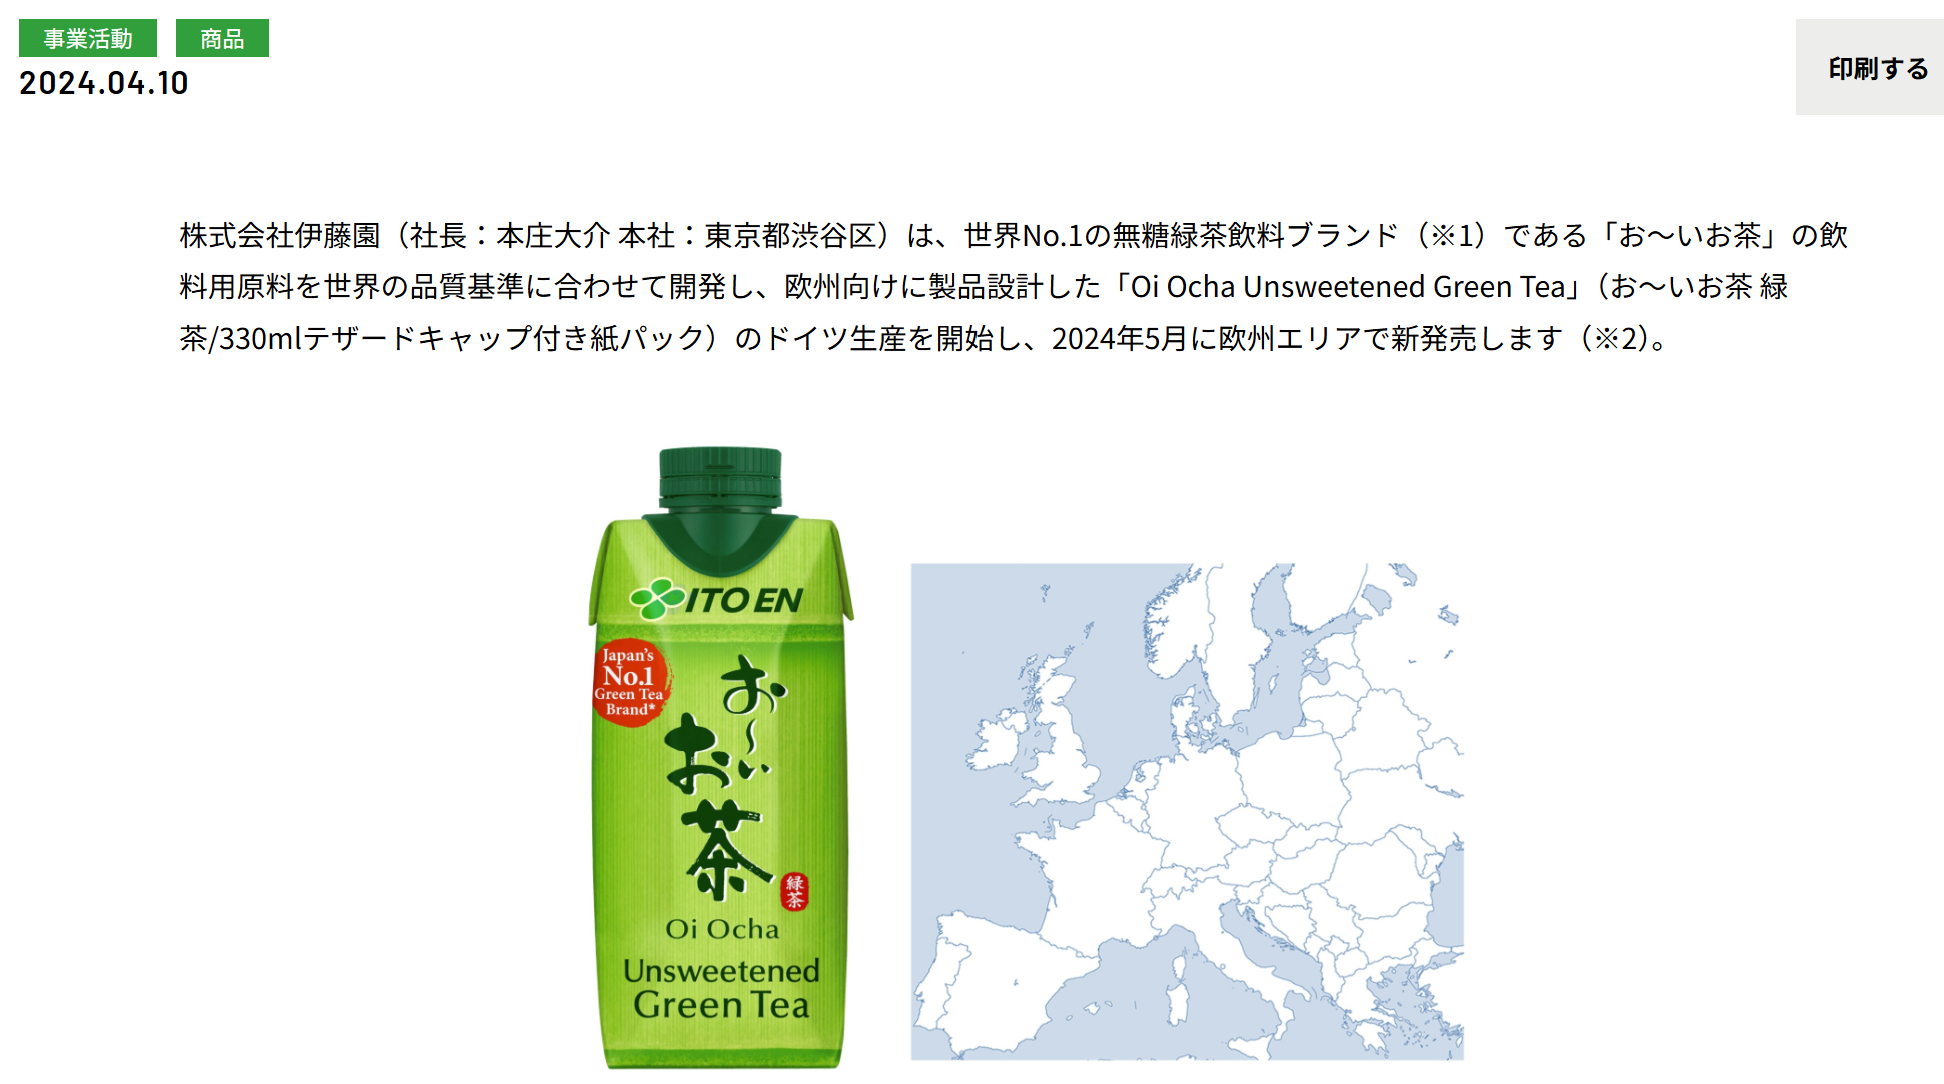
伊藤园为德国设计的包装。图片来源:伊藤园日本官网
回看这家公司,最值得学习的不是“契约农业”“代工”“品茶师”或“爆款产品”任何一个单独标签,而是它们为什么要彼此配套。
全国约四分之一的荒茶经手量,使伊藤园必须关心茶田;2460名持证员工,说明茶知识被做成了组织能力;约50处合作工厂,迫使标准和品控能够跨地点复制;与麒麟共享区域产线,则说明这种网络还能改变物流路径;毛利率下滑之际,它也在重排生产和物流。这些数字串起来,不是一份企业宣传册,而是一张不断变化的经营地图。
消费者只提出很朴素的要求:茶要好喝,买起来方便,价格别太离谱。伊藤园要把它翻译成农户的种植安排、茶师的判断、研发的工艺、代工厂的标准和货架上的销售动作。
日本茶离开茶壶之后,并没有变得更简单。
它只是把越来越多人的工作,藏进了一只看起来很普通的瓶子里。
References
以下资料供事实核查与延伸阅读。正文不嵌入链接,便于直接复制编辑;伊藤园公告所载销量、人数、产地面积与工厂数量,均以公告当时的统计范围和时间口径为准。
1.农林水产省:《茶をめぐる情勢》(2026年7月)。用于日本茶园面积、荒茶产量、主产地、绿茶出口额及粉末状绿茶占比。原文 PDF:https://www.maff.go.jp/j/seisan/tokusan/cha/attach/pdf/ocha-187.pdf
2.伊藤园:《伊藤園の歩み》。用于公司创立、叶茶小包装及渠道转型的历史背景。原文:https://www.itoen.co.jp/company/history/
3.伊藤园:《沿革》。用于包装设备、罐装茶、PET瓶、规格变化及工艺开发时间线。原文:https://www.itoen.co.jp/company/history/timeline/
4.伊藤园:罐装绿茶开发回顾。用于绿茶饮料研发及1985年罐装煎茶的历史。原文:https://www.itoen.co.jp/news/article/12286/
5.麒麟:《「生茶」の歴史》。用于2000年前后消费者对购买瓶装茶态度的产业背景。原文:https://www.kirin.co.jp/journal/others/stories/20240927_01/
6.伊藤园:2026年“お~いお茶”产品公告。用于600毫升规格希望零售价及海外销售覆盖范围。原文:https://www.itoen.co.jp/news/article/91013/
7.伊藤园:《茶産地育成事業とは》。用于荒茶经手量约占全国四分之一的公司表述及产地项目定位。原文:https://www.itoen.co.jp/tea_producing/concept/
8.伊藤园:《契約栽培》。用于1976年启动的契约栽培机制、全量收购及堀口园案例。原文:https://www.itoen.co.jp/tea_producing/contract/
9.伊藤园:《持続可能な農業》。用于茶产地育成项目、地方合作与新产地建设。原文:https://www.itoen.co.jp/sustainability/agriculture/
10.伊藤园:2023年“お~いお茶”原料与茶产地育成公告。用于2437公顷、2030年度目标及PET瓶产品原料切换。原文:https://www.itoen.co.jp/news/article/51158/
11.伊藤园:2026年茶产地发展公告。用于煎茶、碾茶需求变化及加工方式调整。原文:https://www.itoen.co.jp/news/article/86680/
12.伊藤园:《お~いお茶 鮮度へのこだわり》。用于火入、仓储、萃取、减氧灌装、避光及氧含量数据。原文:https://www.itoen.jp/oiocha/kodawari/02/
13.伊藤园:2022年“お~いお茶”产品说明。用于主力绿茶按年度调整拼配与风味的叙述。原文:https://www.itoen.co.jp/news/article/27016/
14.伊藤园:《茶資格制度》。用于茶品鉴师制度、考试内容及截至2026年5月的各级持证人数。原文:https://www.itoen.co.jp/health-creation/tea-taster/
15.伊藤园:《製造・品質管理》。用于茶叶产品工厂、约50处饮料合作工厂及日常检验机制。原文:https://www.itoen.jp/products/quality/manufacture/
16.伊藤园:2025年12月业绩说明资料。用于公司加强生产、物流协调的经营方针。原文 PDF:https://www.itoen.co.jp/wp-content/uploads/2025/12/20251212__shiryo_note.pdf
17.伊藤园:社长寄语。用于销售据点、配送委外及供应链战略部门的改革方向。原文:https://www.itoen.co.jp/sustainability/topmessage/
18.伊藤园:《連結経営指標》。用于2026年4月期与上一年度销售额、销售成本、毛利与营业利润的比较。原文:https://www.itoen.co.jp/ir/performance/consolidate_indicators/
19.一桥大学波特奖:2013年伊藤园获奖案例。用于原料、研发、委外制造与路线销售相互支撑的商业模式分析。原文:https://www.porterprize.org/pastwinner/2013/11/05162037.html
20.伊藤园:“お~いお茶”品牌累计销量公告。用于截至2024年12月的450亿瓶以上、按500毫升折算的累计销量。原文:https://www.itoen.co.jp/news/article/71745/
21.伊藤园:“お~いお茶 濃い茶”产品发展与累计销量公告。用于浓茶的上市、功能性表示、渠道变化及截至2025年12月的累计销量。原文:https://www.itoen.co.jp/news/article/82503/
22.伊藤园:“お~いお茶 PURE”上市说明。用于PURE GREEN与LEMON GREEN的开发思路、口味定位及生产安排。原文:https://www.itoen.co.jp/news/article/72883/
23.伊藤园:“お~いお茶 PURE”系列上市一周年公告。用于截至2026年2月的500万箱以上销量。原文:https://www.itoen.co.jp/news/article/83525/
24.伊藤园:麦茶饮料累计销量公告。用于1988年麦茶饮料上市及截至2023年4月的130亿瓶以上累计销量。原文:https://www.itoen.co.jp/news/article/51238/
25.伊藤园:2026年5—7月季度业绩说明资料。用于2026年5—7月绿茶与麦茶销量的同比变动。原文 PDF:https://www.itoen-global.com/up_image/investors/2026/financial_results/260901-FY2026-1Q-Presentation-Material.pdf
26.伊藤园:欧洲当地生产公告。用于德国委外生产、当地原料标准与330毫升纸盒包装案例。原文:https://www.itoen.co.jp/news/article/64909/
27.伊藤园:《事業紹介》。明确饮料化、装瓶原则上委托制造企业(冲绳除外),并区分茶叶产品与饮料业务。原文:https://www.itoen.co.jp/company/business/
28.伊藤园:2016年股东大会资料。用于无工厂模式降低设备投资风险、五区域生产物流安排的公司历史表述。原文 PDF:https://www.itoen.co.jp/wp-content/uploads/2023/04/2016070401.pdf
29.伊藤园:《伊藤園とキリンビバレッジ、北海道・東北エリアでの協働生産を開始》(2026年3月16日)。用于两家公司互用合作产线、北海道物流负荷约下降47%的具体案例。原文:https://www.itoen.co.jp/news/article/84054/
30.伊藤园:《茶葉製品の製造を行うグループ会社2社の統合に関するお知らせ》(2025年1月10日)。用于茶叶制造环节的集团内整合。原文:https://www.itoen.co.jp/news/article/71684/
31.伊藤园:《事業等のリスク》。用于集团内原料制造、外部饮料委托制造及质量与生产物流风险的范围界定。原文:https://www.itoen.co.jp/ir/growth/risk/
想获得更多详情、请点击
联系我们
 返回



 沪公网安备 31010502004914号